


Блог

Как обновить программу 1С самостоятельно
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...
Каждый бухгалтер знает, что оценка и признание оценочных обязательств по отпускам — это не просто формальное требование ПБУ 8/2010 и Налогового кодекса РФ, а важный инструмент для формирования реальной финансовой картины бизнеса. Ошибка в расчетах или ручной учет в крупных компаниях неизбежно ведут к искажению себестоимости и кассовым разрывам в "сезон отпусков".
Флагманское решение "1С:ERP Управление предприятием" позволяет полностью автоматизировать этот процесс: от ежемесячного начисления обязательств до их списания и годовой инвентаризации. Однако чтобы система работала как часы, важно правильно сопоставить требования законодательства с внутренними алгоритмами программы. В этой статье мы разберем, как устроена подсистема учета резервов в 1С:ERP, какой метод расчета выбрать для бухгалтерского и налогового учета и как избежать типичных ошибок при закрытии месяца.
Настройка нормативно-справочной информации и учетной политики
Автоматизация учета резервов в 1С:ERP начинается с синхронизации методологии компании с настройками системы. Ошибки на этом этапе приведут к некорректному заполнению декларации по налогу на прибыль и искажению финансового результата в бухгалтерском учете. Первым шагом необходимо включить опцию для учета резервов по оплате труда. Для этого в разделе "НСИ и администрирование" – "Настройки НСИ и разделов" – "Зарплата" устанавливается флаг "Использовать резервы по оплате труда". Без этой настройки документы по расчету обязательств будут недоступны в интерфейсе (рисунок 1).
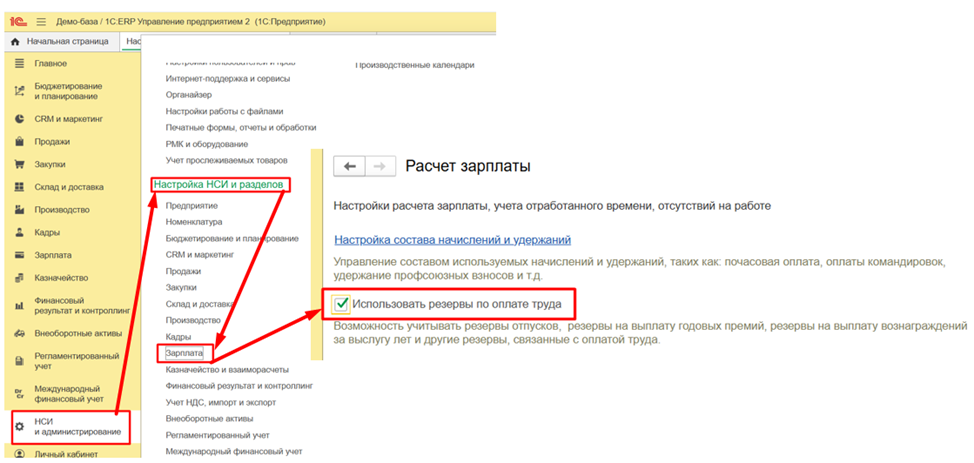
Рисунок 1. Учет резервов по оплате труда
Далее необходимо определить методы формирования резервов отпусков для целей БУ и НУ. Система позволяет гибко комбинировать подходы для БУ и НУ:
Бухгалтерский учет:
Метод обязательств (МСФО). Рекомендуется для применения, так как он в полной мере соответствует ПБУ 8/2010. Программа рассчитывает остаток неиспользованного отпуска по каждому сотруднику на конец месяца и умножает его на текущий средний заработок. Полученная сумма сравнивается с уже накопленным резервом, и система производит доначисление или списание разницы.
Нормативный метод. Сумма рассчитывается как фиксированный процент от ФОТ текущего месяца. Этот метод проще, но часто приводит к существенным расхождениям с реальной задолженностью перед персоналом на конец года.
Налоговый учет:
В НУ, согласно ст. 324.1 НК РФ, допустим только нормативный метод. Бухгалтеру необходимо утвердить в учетной политике два обязательных параметра и внести их в 1С:ERP:
Предельная величина базы (максимальная сумма резерва на год).
Ежемесячный процент отчислений (отношение плановой суммы расходов на отпуска к плановому ФОТ с учетом страховых взносов). Настройка осуществляется в карточке организации на закладке
"Зарплата и кадры" (рисунок 2).
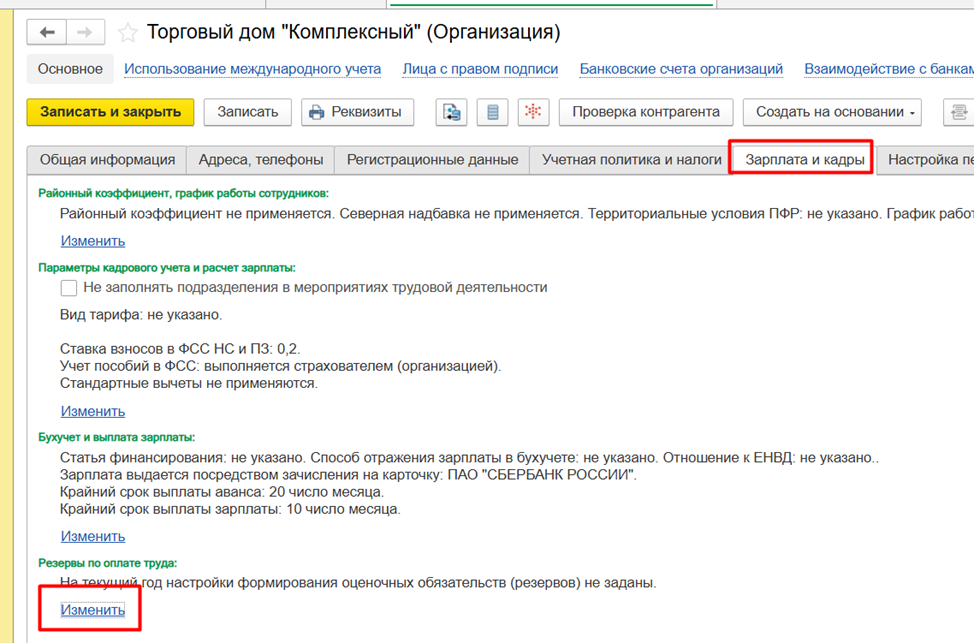
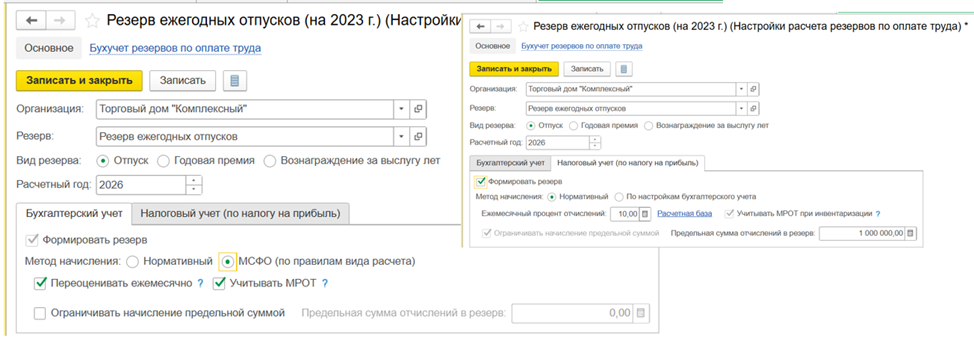
Рисунок 2. Настройка формирования резервов отпусков
Если в БУ выбран метод обязательств, а в НУ – нормативный метод, неизбежно будут возникать временные разницы (ВР) по ПБУ 18/02. 1С:ERP рассчитывает эти разницы автоматически на счете 96, обеспечивая корректное формирование отложенных налоговых активов и обязательств (ОНА и ОНО).
Расчет резервов в 1С:ERP встроен в общую цепочку закрытия месяца. Строгое соблюдение последовательности проведения документов – залог корректных проводок (рисунок 3):
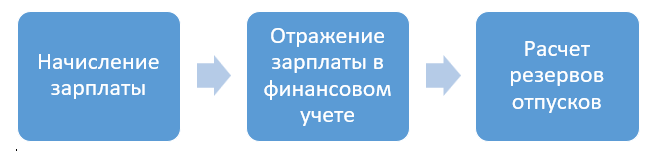
Рисунок 3.
Перед расчетом резервов должны быть окончательно проведены документы "Начисление зарплаты и взносов" за отчетный месяц. Система должна обладать точными данными о ФОТ, начисленных страховых взносах (включая взносы на травматизм) и фактически отработанном времени.
Создается и проводится документ "Отражение зарплаты в финансовом учете". Он распределяет затраты на оплату труда по статьям расходов и счетам учета (20, 23, 25, 26, 44).
Расчет производится одноименным документом "Резервы отпусков" с видом операции "Расчет текущего месяца" (альтернативно – через рабочее место "Закрытие месяца"). При нажатии кнопки "Заполнить" программа выполняет следующие действия:
Опрашивает кадровый контур и собирает остатки дней отпуска по каждому сотруднику.
Рассчитывает средний заработок для отпускных по правилам Постановления № 922.
Рассчитывает эффективную ставку страховых взносов для каждого физического лица.
Формирует проводки по начислению резерва: Дт [Счет затрат сотрудника] Кт 96.01.
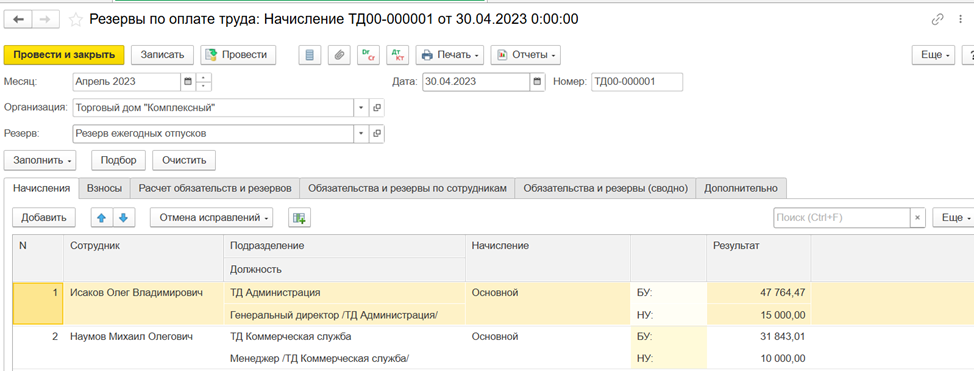
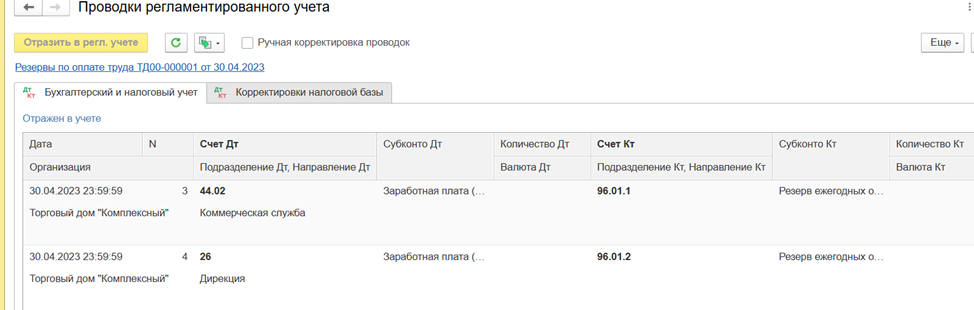
Рисунок 4. Проводки по начислению резерва
Использование резерва по оплате труда и основные ошибки
Когда сотрудник уходит в отпуск, начисление отпускных регистрируется документом "Отпуск". Однако проводки в регламентированном учете формируются позже – при заполнении документа "Отражение зарплаты в финансовом учете".
Логика списания в 1С:ERP: Программа автоматически анализирует накопленный резерв по конкретному сотруднику (или по организации в целом – в зависимости от детальных настроек):
Главная причина ошибок – рассинхронизация между зарплатным контуром (где ведутся регистры учета дней и среднего заработка) и бухгалтерским контуром (счет 96). Давайте рассмотрим наиболее часто встречающиеся ошибки.
Нарушение хронологии при закрытии месяца.
Ручные проводки по счету 96 (Операции вручную).
Перерасчеты "задним числом" без перезапуска резервов.
Как своевременно выявить и предотвратить ошибки:
1. Запретить ручные проводки по счету 96. Любое исправление – только через зарплатные документы ("Резервы отпусков", "Отражение зарплаты...").
2. Ежемесячно проверять отчет "Остатки и обороты резервов отпусков" и сверять его со счетом 96 в оборотно-сальдовой ведомости (ОСВ). Обороты и сальдо должны совпадать до копейки.
3. Использовать отчет "Резервы отпусков по сотрудникам", чтобы вовремя отлавливать людей с "красными" (отрицательными) остатками дней и проверять правильность расчета их среднего заработка.
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...

Октябрь – один из тех месяцев, когда календарь бухгалтера особенно важно держа...

1С:ERP за три года перестала прощать привычку "у нас так исторически". От верс...
Отправляйте на почту ваши пожелания и предложения, ответим в течение дня
Письмо повторно отправлено. Проверьте папку со спамом.
Веб-форма не найдена.